

Selon le Code des Assurances, l’obligation d’assurer un vélo électrique dépend entièrement de sa catégorie technique. Pour un VAE classique limité à 25 km/h et 250W, aucune assurance spécifique n’est exigée par la loi. En revanche, dès que votre vélo dépasse ces seuils, il bascule dans la catégorie des cyclomoteurs et l’assurance devient obligatoire.
Après avoir pédalé quotidiennement pendant trois ans sur différents types de vélos électriques et accompagné des dizaines de cyclistes dans leurs démarches d’assurance, je vais vous expliquer concrètement ce que dit vraiment le Code des Assurances. Parce qu’entre les idées reçues et la réalité juridique, il y a parfois un fossé énorme.

Points clés sur l’assurance vélo électrique
- VAE jusqu’à 25 km/h et 250W : aucune assurance obligatoire selon le Code des Assurances
- Speed bike au-delà de 25 km/h : assurance cyclomoteur obligatoire
- Responsabilité civile : généralement couverte par l’assurance habitation
- Vol et dommages : assurance spécialisée recommandée pour les vélos de valeur
- Sanctions : amende de 3 750€ pour défaut d’assurance sur speed bike

Le vélo à assistance électrique classique : pas d’obligation légale
Votre VAE entre dans cette catégorie s’il respecte ces critères techniques : moteur limité à 250 watts maximum, assistance qui se coupe à 25 km/h, et fonctionnement uniquement par pédalage assisté. Mon Nakamura e-Summit 700 respecte parfaitement ces normes. Résultat ? Aucune assurance spécifique obligatoire selon l’article L211-1 du Code des Assurances.
Vous circulez avec les mêmes droits et devoirs qu’un cycliste traditionnel. L’Article R311-1 du Code de la route assimile ces VAE à des vélos classiques. Cette distinction technique change tout du point de vue juridique. Quand je roule avec mon VAE en ville, je sais que la loi ne m’impose aucune contrainte particulière d’assurance.
La puissance nominale maximale autorisée reste dans un VAE fixée à 250 watts, l’assistance devant s’interrompre au-delà de 25 km/h selon l’article R. 311‑1 du Code de la route. Dans ces conditions, un VAE n’est pas considéré comme un véhicule à moteur et bénéficie du même régime légal qu’un vélo traditionnel.
Légifrance.fr
Mais attention, pas d’obligation légale ne signifie pas absence de risques. La semaine dernière, un ami cycliste a percuté un piéton qui a traversé sans regarder. Résultat : 800€ de frais médicaux à sa charge. Heureusement, sa responsabilité civile via son assurance habitation a pris le relais.
Le speed bike : assurance obligatoire selon le Code des Assurances
Dès que votre vélo dépasse 25 km/h d’assistance ou 250W de puissance, la donne change complètement. Le Code des Assurances le classe alors comme un cyclomoteur. J’ai testé un speed bike capable d’atteindre 45 km/h l’année dernière. L’expérience était grisante, mais les obligations légales bien réelles.
Pour ces engins, l’assurance devient obligatoire au titre de l’article L211-1 du Code des Assurances. Cette règle s’applique à tout véhicule terrestre à moteur (VTAM). Votre speed bike tombe dans cette catégorie dès qu’il franchit les seuils réglementaires. Pas le choix : il faut souscrire au minimum une assurance responsabilité civile.

Les sanctions en cas de défaut d’assurance sont lourdes : jusqu’à 3 750€ d’amende. Un contrôle de police peut vite tourner au cauchemar si vous n’avez pas vos papiers d’assurance. Sans compter l’immobilisation du véhicule et les frais de fourrière.
Obligations supplémentaires pour les speed bikes
Au-delà de l’assurance, ces vélos rapides imposent d’autres contraintes. Port du casque obligatoire, immatriculation, certificat de conformité… La réglementation se durcit considérablement. Ces vélos ne peuvent plus emprunter les pistes cyclables en ville.

Ce que couvre réellement votre assurance habitation
Beaucoup de cyclistes comptent sur leur assurance habitation pour les protéger. Cette stratégie fonctionne partiellement. La garantie responsabilité civile incluse couvre effectivement les dommages que vous pourriez causer à autrui. Si vous renversez un piéton ou rayez une voiture, votre assureur prend généralement le relais.
Mais cette couverture présente des limites importantes. D’abord, elle ne protège pas votre vélo lui-même. Vol, vandalisme, accident : vous restez à vos frais. Ensuite, certains contrats excluent la pratique sportive ou les déplacements professionnels. Vérifiez bien les conditions générales.
L’an dernier, un collègue vélotaffeur s’est fait voler son VAE à 2 500€ devant son bureau. Son assurance habitation ne couvrait que les vols au domicile. Il a tout perdu. Cette mésaventure m’a fait réfléchir sur les vraies garanties nécessaires quand on utilise son vélo quotidiennement.
Pourquoi souscrire une assurance spécialisée même sans obligation
Avec 400 000 vélos volés chaque année en France selon les statistiques du ministère de l’Économie, la question de l’assurance se pose sérieusement. Mon premier VAE a duré six mois avant de disparaître malgré un antivol à 80€. Depuis, je n’achète plus de vélo sans assurance dédiée.
Une assurance vélo spécialisée offre plusieurs avantages concrets. Protection contre le vol même en extérieur, prise en charge des réparations, assistance dépannage, remboursement à la valeur d’achat… Les formules varient, mais la tranquillité d’esprit reste la même.
Les tarifs démarrent autour de 10€ par mois pour un VAE d’entrée de gamme. Cela représente 120€ par an, soit moins de 5% de la valeur d’un vélo à 2 500€. Quand on voit le prix des réparations (changement de moteur : 500€, batterie neuve : 400€), l’investissement se justifie rapidement.
Critères pour choisir son assurance vélo
Plusieurs éléments méritent votre attention. D’abord, vérifiez les exclusions géographiques. Certains contrats ne couvrent que les vols au domicile, d’autres étendent la protection partout en France. Ensuite, regardez les franchises appliquées. Une franchise de 200€ sur un vélo à 1 000€ limite sérieusement l’intérêt.
Attention aussi aux clauses de vétusté. Certains assureurs déduisent 20% par année d’ancienneté. Votre vélo de 3 ans ne vaut plus que 40% de sa valeur initiale selon cette logique. D’autres proposent une valeur de remplacement à neuf pendant deux ans. La différence se chiffre en centaines d’euros.
Différences fondamentales entre VAE et cyclomoteur
Cette distinction technique détermine toutes vos obligations légales. Un VAE reste un vélo aux yeux de la loi tant qu’il respecte les limites réglementaires. Vous gardez le droit de rouler sur les pistes cyclables, de vous garer n’importe où, de circuler sans papiers particuliers.
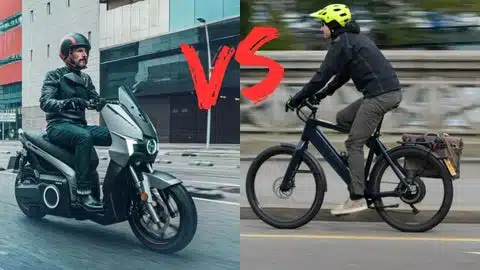
Le franchissement des seuils (25 km/h ou 250W) transforme votre engin en cyclomoteur. Les conséquences sont immédiates : assurance obligatoire, immatriculation, port du casque, interdiction des pistes cyclables en agglomération. Le changement de statut bouleverse complètement votre usage quotidien.
Cette frontière peut sembler artificielle, mais elle structure toute la réglementation française. Les constructeurs l’ont bien compris : la majorité des VAE vendus en magasin respectent scrupuleusement ces limites pour éviter les contraintes aux utilisateurs.
Conclusion : ce qu’il faut retenir du Code des Assurances
Le Code des Assurances trace une ligne claire selon les caractéristiques techniques de votre vélo électrique. Cette réglementation protège les utilisateurs de VAE classiques tout en encadrant strictement les engins plus puissants. Votre tranquillité dépend de votre compréhension de ces règles.
| Type de vélo | Caractéristiques | Assurance obligatoire | Sanctions |
|---|---|---|---|
| VAE classique | ≤ 25 km/h, ≤ 250W | Non | Aucune |
| Speed bike | > 25 km/h ou > 250W | Oui (cyclomoteur) | Jusqu’à 3 750€ |
| Responsabilité civile | Tous types | Via assurance habitation | Variable |
| Vol et dommages | Tous types | Recommandée | Perte financière |
Sanctions et contrôles : ce que vous risquez
Les forces de l’ordre intensifient les contrôles depuis quelques années. L’explosion du marché des vélos électriques s’accompagne d’une surveillance accrue. Un speed bike sans assurance vous expose à une amende de 3 750€. L’immobilisation du véhicule s’ajoute souvent à la sanction financière.
Plus vicieux : certains VAE « débridés » circulent avec des caractéristiques techniques modifiées. Ces transformations les font basculer dans la catégorie cyclomoteur sans que le propriétaire en ait toujours conscience. Un contrôle technique révèle rapidement ces modifications. Résultat : sanctions maximales pour défaut d’assurance et usage d’un véhicule non conforme.
La limite des 250W n’est pas négociable. Dépasser ce seuil, même involontairement, change votre statut juridique. Les conséquences financières peuvent être dramatiques en cas d’accident.
Évolution de la jurisprudence
Les tribunaux durcissent leur position sur ces questions. Un accident impliquant un speed bike non assuré expose son conducteur à des poursuites civiles et pénales. Les dommages-intérêts peuvent atteindre des sommes astronomiques sans protection assurantielle.
Cette réalité juridique pousse de plus en plus de cyclistes vers des assurances spécialisées, même pour des VAE classiques. La prévention coûte moins cher que la réparation, surtout quand des vies humaines sont en jeu.
Évolution réglementaire et perspectives
La réglementation française s’adapte progressivement à l’explosion du marché. Le gouvernement réfléchit à de nouvelles obligations pour renforcer la sécurité. L’immatriculation des VAE fait régulièrement débat, même si aucune décision n’est prise à ce jour.
L’harmonisation européenne influence aussi nos règles nationales. Certains pays imposent déjà une assurance obligatoire pour tous les vélos électriques, quelle que soit leur puissance. Cette tendance pourrait gagner la France dans les prochaines années.
En attendant, la réglementation actuelle reste stable. Les seuils de 25 km/h et 250W structurent toujours la distinction entre VAE et cyclomoteur. Cette frontière détermine vos obligations d’assurance selon le Code des Assurances.
Conseils pratiques pour choisir
Votre choix d’assurance dépend d’abord de votre usage. Un VAE occasionnel pour les loisirs nécessite moins de protection qu’un speed bike utilisé quotidiennement pour le travail. Évaluez votre exposition au risque : fréquence d’utilisation, lieux de stationnement, valeur du vélo, conséquences financières d’une perte.
Pour un vélotaffeur quotidien, l’assurance spécialisée devient rapidement rentable. Les risques de vol et d’accident augmentent avec l’exposition. Un vélo qui dort en garage le weekend n’a pas les mêmes besoins qu’un engin qui parcourt 20 km par jour en milieu urbain.
N’oubliez pas de déclarer votre vélo à votre assureur habitation, même sans garantie spécifique. Cette déclaration facilite les démarches en cas de sinistre et évite les mauvaises surprises sur la responsabilité civile.
